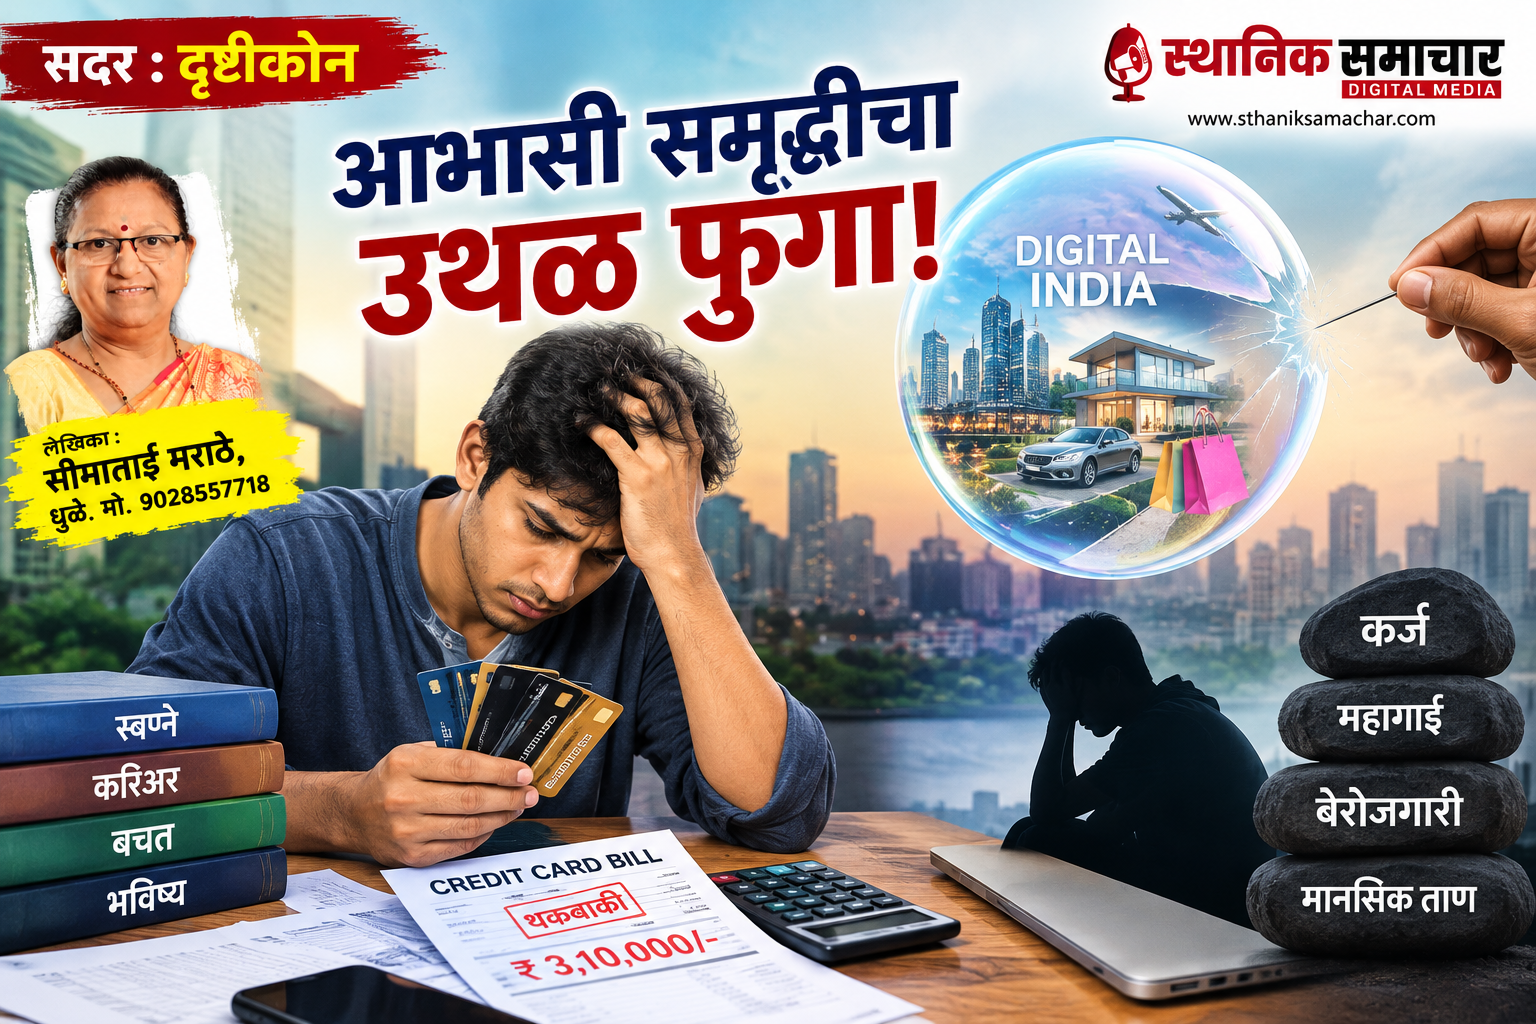
‘आभासी समृद्धीचा उथळ फुगा!’ या सदरातून क्रेडिट कार्ड कर्ज, रोजगाराचा अभाव आणि आर्थिक धोरणांच्या परिणामांवर सीमाताई मराठे यांनी मांडलेला दृष्टिकोन वाचा.
ज्या वयात तरुणांच्या हातात बचत, गुंतवणूक आणि भविष्याची सुरक्षितता असायला हवी, त्या वयात ते दरमहा क्रेडिट कार्डचे हप्ते फेडण्याच्या विवंचनेत जगतात. हा केवळ व्यक्तिगत आर्थिक प्रश्न उरलेला नसून, सामाजिक आणि मानसिक आरोग्याचा गंभीर आजार बनत चालला आहे. कर्जबाजारीपणामुळे होणाऱ्या नैराश्यातून तरुणांच्या आत्महत्यांचे प्रमाण वाढत आहे; पण गेंड्याची कातडी असलेल्या प्रशासनाला याच्याशी काहीही देणेघेणे नाही.
सत्ताधीशांच्या आत्मप्रौढीच्या नगाऱ्यांखाली देशातील जनसामान्यांचे अर्थकारण कसे होरपळत चालले आहे, याचा प्रत्यय दरदिवशी नव्याने येतो. ‘डिजिटल इंडिया’, ‘५ ट्रिलियनची अर्थव्यवस्था’ आणि ‘विश्वगुरू’ होण्याच्या गगनभेदी घोषणांच्या महापुरात देशातील तरुण पिढी प्रत्यक्षात कोणत्या दलदलीत रुतत चालली आहे, याचे एक भीषण वास्तव नुकत्याच समोर आलेल्या आकडेवारीने चव्हाट्यावर आणले आहे. पतमानांकन संस्था **’ट्रांसयुनियन सिबिल’**च्या ताज्या अहवालानुसार, मार्च २०२६ पर्यंत देशात पहिल्यांदा क्रेडिट कार्ड घेणाऱ्यांपैकी तब्बल ५० टक्के तरुण हे ३० वर्षे किंवा त्याहून कमी वयाचे आहेत. त्याहूनही गंभीर बाब म्हणजे, यातील ४६ टक्के तरुण हे मेट्रो शहरांतील नसून लहान शहरांतील आणि ग्रामीण भागांतील आहेत. एका बाजूला रोजगाराच्या संधींचे वाळवंट आणि दुसऱ्या बाजूला वाढती महागाई, अशा दुहेरी कात्रीत सापडलेला तरुण जेव्हा क्रेडिट कार्डाच्या आभासी पैशांवर जगू लागतो, तेव्हा तो अर्थव्यवस्थेच्या प्रगतीचा पुरावा नसतो; तर ती एका मोठ्या आर्थिक संकटाची नांदी असते, हे समजायला कोणत्याही महान अर्थतज्ज्ञाची गरज नाही.
क्रेडिट कार्डचा वापर वाढणे याला आपल्याकडील राज्यकर्ते आणि त्यांचे अंध पाठीराखे ‘आर्थिक विकास’ आणि ‘खरेदी क्षमतेतील वाढ’ म्हणून मिरवण्याची शक्यता नाकारता येत नाही. परंतु, या आभासी आनंदाच्या मागे दडलेला कर्जाचा डोंगर पाहिला की अंगावर काटा येतो. गेल्या एका दशकात भारतातील क्रेडिट कार्डधारकांची संख्या मार्च २०१६ मधील १.४ कोटींवरून मार्च २०२६ पर्यंत ५.२ कोटींवर पोहोचण्याचा अंदाज आहे. सक्रिय क्रेडिट कार्डांची संख्या २९ दशलक्षांवरून १०७ दशलक्षांपर्यंत फुगली आहे. पण खरा धक्कादायक आकडा आहे तो थकित कर्जाचा! मार्च २०१६ मध्ये क्रेडिट कार्डांवरील थकित रक्कम सुमारे ४०,००० कोटी रुपये होती; ती मार्च २०२६ पर्यंत थेट ३.१ लाख कोटी रुपयांवर जाऊन पोहोचली आहे! अवघ्या १० वर्षांत थकित कर्जात झालेली ही प्रचंड वाढ देशातील तरुणाईच्या आर्थिक हतबलतेची चीरफाड करते.
उत्पादक कामांसाठी किंवा व्यवसाय उभारणीसाठी कर्ज घेणे ही एक वेळ समर्थनीय बाब मानली जाऊ शकते. परंतु, दैनंदिन खर्च भागवण्यासाठी, जुनी कर्जे फेडण्यासाठी आणि केवळ जिवंत राहण्यासाठी तरुण पिढी क्रेडिट कार्डाचा ‘आधार’ घेत आहे, हे या अहवालातून स्पष्ट होते. पहिल्यांदा क्रेडिट कार्ड मिळालेल्या तब्बल २८ टक्के ‘जेन झी’ तरुणांनी पहिल्या तीन महिन्यांत २५,००० रुपयांपेक्षा जास्त थकबाकी साचवली आहे. तर ६९ टक्के तरुणांनी पहिले क्रेडिट कार्ड मिळाल्यानंतर अवघ्या १२ महिन्यांच्या आत दुसरे क्रेडिट उत्पादन किंवा कर्ज खरेदी केले आहे. याला ‘वित्तीय समावेशकता’ म्हणायचे की तरुणांना कर्जाच्या गर्तेत लोटणारे सरकारी धोरणांचे अपयश म्हणायचे?
आज देशात **’मेक इन इंडिया’ आणि ‘स्टार्टअप इंडिया’**चे फलक गल्लोगल्ली झळकत आहेत. पण प्रत्यक्षात देशातील पदवीधर तरुणांच्या हातात नोकऱ्या नाहीत. संघटित क्षेत्रातील रोजगाराच्या संधी आक्रसत चालल्या आहेत. आणि असंघटित क्षेत्रात तुटपुंज्या पगारावर तरुणांचे शोषण सुरू आहे. महागाईचा दर गगनाला भिडला असताना, पगार मात्र स्थिर आहेत किंवा घटत आहेत. अशा परिस्थितीत राहणीमानाचा दर्जा टिकवून ठेवण्यासाठी, अथवा अगदी मूलभूत गरजा भागवण्यासाठी, तरुण वर्ग क्रेडिट कार्ड आणि सहजासहजी उपलब्ध होणाऱ्या अॅप-आधारित कर्जांच्या पाशात अडकत चालला आहे. सरकार मात्र ‘डिजिटल व्यवहारांमधील वाढ’ हाच कसा देशाचा विकास आहे, असा आव आणून स्वतःचीच पाठ थोपटून घेण्यात मग्न आहे.
ब्रिटेनमध्ये क्रेडिट कार्ड वापरून इतर कर्जे घेणाऱ्यांचे प्रमाण ७० टक्के, कोलंबियात ६२ टक्के, तर हाँगकाँगमध्ये ९८ टक्के इतके कमी आहे. या उलट, भारतात क्रेडिट कार्ड मिळण्यापूर्वीच इतर प्रकारची कर्जे घेतलेल्या तरुणांचे प्रमाण प्रचंड आहे. २०१८ मध्ये क्रेडिट कार्ड मिळण्यापूर्वी ५६ टक्के मिलिनेयल्सनी आधीच इतर कर्जे घेतली होती. म्हणजेच, तरुण आधीच कर्जात बुडालेला असतो आणि त्यात भर घालण्यासाठी तो क्रेडिट कार्डचा मार्ग निवडतो. हा ‘कर्जाचा पुनर्रचना उद्योग’ देशातील घराघरांत पोहोचला आहे. शासकीय धोरणांचा विचार केला तर, देशाची आर्थिक धोरणे केवळ मूठभर कॉर्पोरेट उद्योगपतींचे भले करण्यासाठी आणि बँकांचे ताळेबंद कागदावर गुलाबी दाखवण्यासाठी आखली जात आहेत. सामान्य आणि मध्यमवर्गीय तरुणांना स्वस्त आणि गुणवत्तापूर्ण शिक्षण, रोजगाराची हमी आणि स्थिर उत्पन्न देण्याऐवजी, त्यांना सहजासहजी कर्ज उपलब्ध करून देऊन ‘उपभोगवादी’ बनवण्याचे कारस्थान रचले गेले आहे. कर्ज उपलब्ध करून देणे म्हणजे आर्थिक सबलीकरण नव्हे!
जर देशातील ३० वर्षांखालील ५० टक्के तरुण केवळ दैनंदिन अस्तित्वासाठी क्रेडिट कार्डावर अवलंबून राहत असतील, तर देशाच्या आर्थिक धोरणांची दिशा पूर्णपणे भरकटली आहे, हे स्पष्ट होते. महागाईवर नियंत्रण मिळवण्यात आलेले अपयश, नोकऱ्या निर्माण करण्यात आलेले अपंगत्व आणि उथळ प्रचारावर चालवलेला कारभार, या सर्वांचा एकत्रित परिपाक म्हणजे तरुणाईवर लादलेले हे ‘डिजिटल कर्जबाजारीपण’ आहे. हा फुगा किती दिवस फुगवून ठेवणार? जेव्हा हा आभासी समृद्धीचा उथळ फुगा फुटेल, तेव्हा होणारा आवाज सत्ताधाऱ्यांच्या कानठळ्या बसवण्यासाठी पुरेसा असेल. पण तोपर्यंत देशातील एका संपूर्ण पिढीचे भवितव्य कर्जाच्या अंधाऱ्या विहिरीत ढकलले गेलेले असेल, हेच आजचे कडू सत्य आहे!

सीमाताई मराठे ह्या स्थानिक समाचार डिजिटल मीडिया च्या सक्रिय योगदानकर्त्या असून सामाजिक, राजकीय, शैक्षणिक आणि स्थानिक घडामोडींवर लेखन करतात. जनसामान्यांच्या प्रश्नांना वाचा फोडणे, स्थानिक पातळीवरील महत्त्वाच्या घटनांची अचूक माहिती वाचकांपर्यंत पोहोचवणे आणि निष्पक्ष लेखनाच्या माध्यमातून समाजाशी जोडलेले राहणे हा त्यांच्या लेखनाचा मुख्य उद्देश आहे. डिजिटल माध्यमातून त्या विविध विषयांवर सखोल आणि प्रभावी लेख प्रकाशित करतात.
मो. क्र. ९०२८५५७७१८